Quand on recherche une assurance à Rouen, le premier réflexe consiste souvent à comparer les prix. Pourtant, le bon contrat se joue surtout dans les détails : garanties incluses, exclusions, franchises, délais de carence et accompagnement en cas de sinistre. Si vous vous intéressez à Vert Assur Rouen ou à une autre offre d’assurance locale, l’objectif n’est pas seulement de trouver une cotisation attractive. Il s’agit surtout de choisir un contrat adapté à votre situation réelle.
Clarifier votre besoin avant de demander un devis
Avant de comparer plusieurs propositions, commencez par définir ce que vous voulez protéger. Un locataire à Rouen n’a pas les mêmes priorités qu’un propriétaire d’une maison en périphérie, qu’un indépendant installé en centre-ville ou qu’une famille avec plusieurs véhicules. Plus votre demande est précise, plus le devis obtenu sera utile, comparable et exploitable au moment de décider.
Assurance habitation, auto, santé ou professionnelle : ne mélangez pas les critères
Pour une assurance habitation, les points clés concernent les dégâts des eaux, le vol, le bris de glace, les dépendances, la valeur du mobilier et les garanties en cas d’événement climatique. Pour une assurance auto, regardez le niveau de couverture, l’assistance, le prêt de véhicule, les franchises et la protection du conducteur. En santé, les postes sensibles restent l’optique, le dentaire, l’hospitalisation et les dépassements d’honoraires.
Pour une activité professionnelle, la vigilance doit monter d’un cran : responsabilité civile professionnelle, protection juridique, perte d’exploitation, assurance du local, matériel, véhicule professionnel, prévoyance du dirigeant. Un contrat trop généraliste peut sembler économique au départ, puis devenir insuffisant au premier sinistre si l’activité, les locaux ou les équipements ne sont pas correctement déclarés.
Les garanties à lire avant de comparer les tarifs
Deux contrats au même prix peuvent offrir une protection très différente. Le montant de la cotisation ne veut rien dire sans lecture des plafonds, des exclusions et des conditions d’indemnisation. C’est souvent à ce stade qu’un courtier en assurance à Rouen peut aider : il traduit les lignes techniques en conséquences concrètes pour l’assuré.
Franchises, plafonds et exclusions : le trio décisif
La franchise correspond à la somme qui reste à votre charge après indemnisation. Un contrat moins cher peut cacher une franchise élevée. Le plafond limite le montant maximal remboursé. Les exclusions, elles, indiquent les situations non couvertes : défaut d’entretien, usage professionnel non déclaré, absence de justificatif, certaines activités à risque ou objets de valeur mal déclarés.
Un bon réflexe consiste à demander un exemple chiffré. Que se passe-t-il en cas de dégât des eaux dans un appartement rouennais, d’accrochage responsable sur les quais, d’arrêt de travail pour un indépendant ou de vol de matériel dans un local professionnel ? Cette mise en situation montre vite si le contrat protège vraiment ou s’il repose sur des conditions difficiles à remplir.
Le contrat comme outil de décision
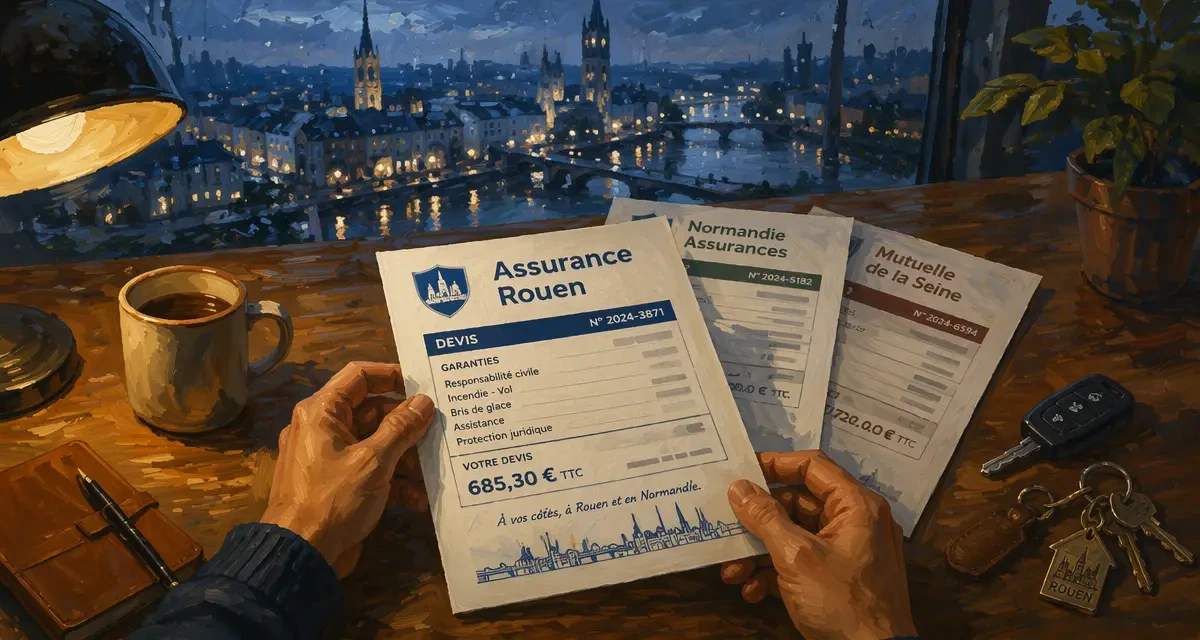
Un devis d’assurance n’est pas seulement un prix à accepter ou à refuser. Il fait apparaître vos angles morts. En lisant les garanties, vous découvrez parfois qu’un vélo électrique utilisé chaque jour n’est pas assez couvert, qu’un télétravail régulier modifie l’usage du logement, qu’un véhicule sert aussi à des déplacements professionnels ou qu’une activité secondaire mérite une protection dédiée. Le contrat devient alors un outil de diagnostic, pas une simple formalité administrative.
Comparer Vert Assur Rouen avec d’autres solutions locales
Si vous consultez une offre liée à Vert Assur Rouen, prenez le temps de la comparer avec d’autres contrats disponibles sur le marché. La comparaison ne doit pas porter uniquement sur le prix. Elle doit aussi intégrer la qualité du conseil, la réactivité, les niveaux de garanties et la simplicité de gestion en cas de sinistre.
| Point à comparer | Pourquoi c’est important | Question à poser |
|---|---|---|
| Franchise | Elle impacte directement votre reste à charge | Quel montant reste à payer après sinistre ? |
| Assistance | Elle peut faire la différence en auto, habitation ou santé | L’assistance fonctionne-t-elle 24h/24 ? |
| Exclusions | Elles limitent la portée réelle du contrat | Dans quels cas ne suis-je pas couvert ? |
| Résiliation | Elle conditionne votre liberté de changer d’assurance | Qui s’occupe des démarches si je change ? |
À Rouen, le contexte local peut aussi compter : stationnement urbain, logement ancien, déplacements fréquents entre rive droite et rive gauche, risques liés à l’activité professionnelle, besoin d’une assistance rapide. Ces éléments doivent être intégrés dans la comparaison, car ils influencent la pertinence du contrat au quotidien. Une garantie utile sur le papier peut perdre de son intérêt si elle ne répond pas à vos usages réels.
Résilier ou changer d’assurance sans mauvaise surprise
Changer d’assurance peut être simple, à condition de respecter les règles applicables à votre contrat. Selon le type d’assurance et son ancienneté, la résiliation peut être possible à l’échéance, après la première année ou dans certaines situations particulières, comme un déménagement, un changement de véhicule ou une évolution professionnelle.
Ne créez pas de période sans couverture
Le risque principal, lors d’un changement, est de résilier trop vite. Pour une assurance auto ou une assurance habitation obligatoire dans certaines situations, vérifiez que le nouveau contrat prend bien le relais à la bonne date. Une seule journée sans couverture peut avoir de lourdes conséquences si un sinistre survient.
Avant de signer, vérifiez aussi que les garanties du nouveau contrat commencent immédiatement ou à une date précise. En santé ou en prévoyance, certains contrats peuvent prévoir des délais d’attente sur des postes importants. Ce point doit être examiné avant toute décision, surtout si vous avez des soins programmés ou une protection de revenus à sécuriser.
Le bon réflexe : demander une comparaison lisible
Pour choisir entre Vert Assur Rouen, un assureur direct ou un courtier local, demandez une comparaison claire, ligne par ligne. Un bon interlocuteur doit pouvoir expliquer les écarts de prix, les garanties utiles, celles qui sont secondaires et les limites du contrat. S’il se contente d’annoncer une cotisation sans détailler les conditions, la comparaison reste incomplète.
Le meilleur contrat n’est pas toujours le moins cher, ni le plus fourni. C’est celui qui correspond à votre logement, votre véhicule, votre santé, votre activité et votre budget. À Rouen, les situations varient fortement entre étudiant, salarié, indépendant, propriétaire ou chef d’entreprise. Un devis personnalisé reste donc la base d’une décision fiable.