Utiliser un comparateur d’assurance obsèques aide à mettre en regard plusieurs contrats avant de s’engager sur un sujet sensible : le financement et l’organisation des funérailles. Le prix compte, mais il ne suffit pas. Il faut surtout vérifier ce que le contrat prévoit réellement pour les proches, notamment à Rouen et en Seine-Maritime, où les besoins varient selon la situation familiale, l’âge et le niveau d’accompagnement souhaité.
Ce qu’un comparateur d’assurance obsèques doit vraiment comparer
Un bon comparatif ne se limite pas au montant mensuel affiché. Deux contrats au même prix peuvent offrir des garanties très différentes, avec des conditions de versement, des délais et des exclusions qui changent tout au moment du décès. La comparaison doit donc porter sur le coût réel, mais aussi sur la qualité de la protection prévue.
Le capital garanti, pas seulement la cotisation
Le capital est la somme prévue pour financer les obsèques. Il doit être cohérent avec le type de cérémonie souhaité, le lieu d’inhumation ou de crémation, les prestations funéraires envisagées et les frais annexes. À Rouen, comme ailleurs, le coût final dépend notamment du choix du cercueil, du transport, de la cérémonie, des démarches administratives et des volontés personnelles.
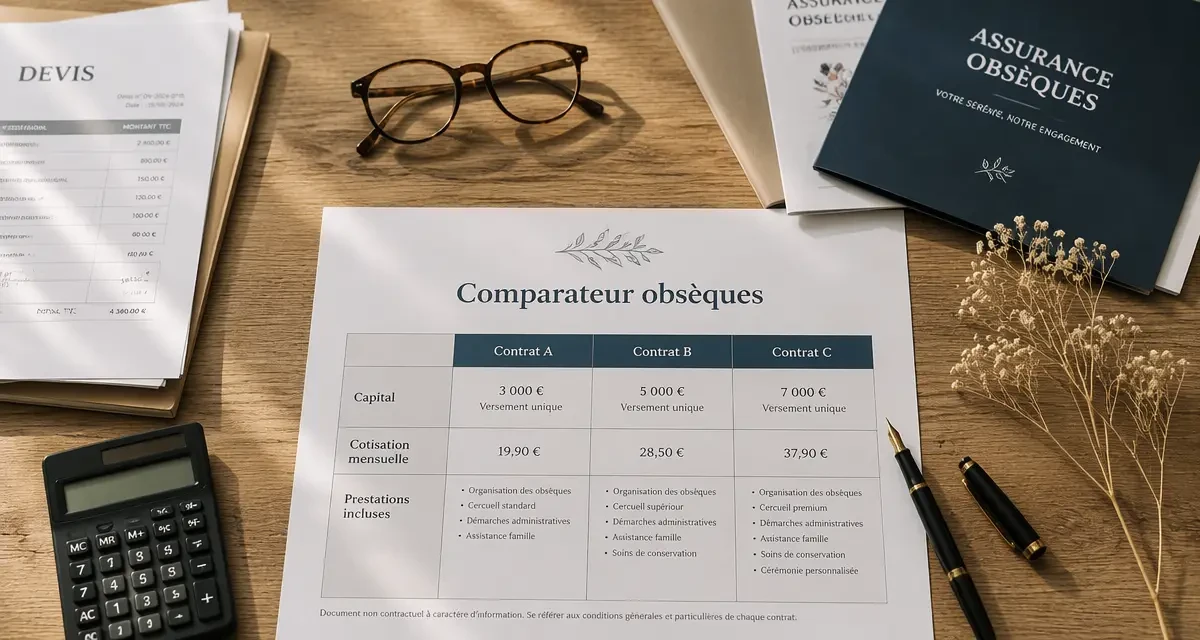
Le comparateur doit donc vous aider à rapprocher trois éléments : le capital choisi, la durée probable de cotisation et le montant total que vous pourriez verser. Un contrat peu cher au départ peut devenir moins intéressant si les cotisations sont viagères et continuent toute la vie. Cette vérification évite de juger une offre uniquement sur une mensualité rassurante.
Les garanties incluses et les options utiles
Certains contrats prévoient uniquement le versement d’un capital. D’autres ajoutent des services d’assistance : aide aux démarches, rapatriement du corps, soutien téléphonique aux proches, conservation des volontés funéraires ou accompagnement administratif. Ces options peuvent être utiles si vos proches vivent loin de Rouen ou si vous souhaitez leur éviter une organisation compliquée.
Capital ou prestations : le choix qui change tout
L’assurance obsèques existe généralement sous deux grandes formes : le contrat en capital et le contrat en prestations. Le comparateur doit clairement distinguer ces modèles, car ils ne répondent pas à la même attente. L’un finance d’abord les frais, l’autre encadre davantage l’organisation des funérailles.
Le contrat en capital
Dans un contrat en capital, l’assureur verse une somme au bénéficiaire désigné. Ce bénéficiaire peut être un proche ou, selon les contrats, une entreprise de pompes funèbres. La liberté est plus grande, mais l’organisation reste à la charge de la famille si rien n’a été préparé à l’avance.
Ce type de contrat convient souvent aux personnes qui veulent surtout éviter à leurs proches d’avancer les frais. Il faut toutefois vérifier si le capital est revalorisé, comment il est versé et sous quel délai les fonds peuvent être débloqués. Le délai de versement a une importance pratique, car les frais liés aux obsèques arrivent vite.
Le contrat en prestations
Le contrat en prestations prévoit davantage l’organisation concrète des obsèques. Il peut intégrer des choix précis : cérémonie civile ou religieuse, crémation ou inhumation, type de cercueil, transport, fleurs, avis de décès ou démarches. Il est plus encadré, mais il peut aussi réduire la charge laissée à la famille.
Pour un habitant de Rouen dont les proches résident dans une autre région, cette formule peut apporter une solution plus confortable. Elle permet de formaliser les volontés funéraires et d’éviter des décisions prises dans l’urgence, au moment où les proches doivent déjà gérer les démarches et l’émotion.
Un contrat obsèques doit être lu comme un ensemble. Le capital, les volontés, le bénéficiaire, les délais de versement et les services d’assistance doivent fonctionner ensemble. Si l’un de ces éléments est mal ajusté, le contrat peut sembler satisfaisant sur le papier mais se révéler insuffisant au moment où la famille en a le plus besoin. C’est précisément ce que le comparateur doit rendre visible.
Les points de vigilance avant de signer
Comparer les offres permet aussi de repérer les clauses qui passent facilement inaperçues. Avant de demander un devis ou de valider une proposition, quelques vérifications sont indispensables. Elles concernent surtout les limites du contrat, le rythme des paiements et la possibilité d’adapter ses choix dans le temps.
- Vérifiez le délai de carence : certains contrats ne couvrent pas immédiatement tous les décès, sauf accident selon les conditions prévues.
- Lisez les exclusions avec attention, notamment en début de contrat, car elles peuvent limiter la garantie dans certaines situations.
- Identifiez le type de cotisation : unique, temporaire ou viagère, avec un impact direct sur le coût total.
- Regardez si une revalorisation du capital est prévue, car elle peut limiter l’écart entre la somme fixée aujourd’hui et les frais futurs.
- Comparez les frais de gestion, les frais sur versement et les conditions de rachat lorsqu’ils sont mentionnés.
- Vérifiez que la modification des volontés reste possible si la situation familiale change.
Cotisation viagère, temporaire ou unique
La cotisation unique consiste à verser le capital en une seule fois. La cotisation temporaire s’étale sur une durée prévue au contrat. La cotisation viagère, elle, continue jusqu’au décès. Cette dernière peut sembler accessible chaque mois, mais elle mérite une attention particulière, car le total versé peut dépasser le capital garanti si l’assuré vit longtemps.
Bénéficiaire : une désignation à soigner
Le bénéficiaire doit être clairement identifié. S’il s’agit d’un proche, il recevra le capital pour régler les frais. S’il s’agit d’un opérateur funéraire, il faudra vérifier le fonctionnement exact du contrat et ce qu’il advient d’un éventuel solde. Une clause imprécise peut créer des tensions entre héritiers ou retarder les démarches.
Pourquoi passer par un courtier à Rouen plutôt qu’un comparateur automatique
Un comparateur en ligne donne une première vision du marché, mais il ne remplace pas toujours l’analyse d’un courtier. Les formulaires standards classent souvent les offres par prix, alors que le meilleur contrat dépend de l’âge, de l’état de santé déclaré si nécessaire, du capital recherché, du mode de cotisation et du niveau d’organisation souhaité.
Un courtier local à Rouen peut replacer la comparaison dans une situation concrète : personne seule, couple retraité, famille recomposée, proches éloignés, patrimoine à protéger ou budget mensuel limité. Il peut aussi vérifier si l’assurance obsèques s’articule correctement avec d’autres contrats déjà détenus, comme une assurance décès, une prévoyance ou une complémentaire santé incluant certaines aides.
| Critère à comparer | Pourquoi c’est important |
|---|---|
| Montant du capital | Il doit couvrir les frais envisagés sans laisser une charge importante aux proches. |
| Durée de cotisation | Elle détermine le coût réel du contrat dans le temps. |
| Prestations incluses | Elles réduisent l’organisation laissée à la famille. |
| Délai de versement | Il influence la capacité des proches à régler rapidement les frais. |
| Souplesse du contrat | Elle permet d’adapter les volontés ou le bénéficiaire si la situation évolue. |
Bien préparer sa demande de devis obsèques
Pour obtenir une comparaison fiable, il vaut mieux préparer quelques informations avant de solliciter un devis. Cela évite les estimations trop générales et permet d’obtenir des propositions réellement comparables. Plus les éléments transmis sont précis, plus il devient simple de distinguer un contrat adapté d’une offre seulement attractive sur le prix.
- Définir le capital souhaité ou le niveau de cérémonie envisagé.
- Choisir entre une simple aide financière et une organisation détaillée des obsèques.
- Indiquer l’âge de l’assuré et le budget mensuel acceptable.
- Réfléchir au bénéficiaire du contrat.
- Vérifier les contrats existants pour éviter les doublons.
La bonne approche consiste à comparer le prix, puis à relire le contrat dans le détail. Une assurance obsèques doit être compréhensible, stable et adaptée à vos volontés. Si une clause semble floue, il vaut mieux demander une explication avant de signer plutôt que laisser vos proches découvrir la limite du contrat au mauvais moment.
Pour un projet à Rouen ou dans les communes voisines, l’accompagnement d’un courtier peut faciliter le tri entre les offres et sécuriser le choix final. Le bon contrat n’est pas forcément le moins cher : c’est celui qui prévoit clairement le financement, respecte vos volontés et protège vos proches d’une charge financière et administrative inutile.